

Một buổi sáng, chiếc điện thoại reo liên hồi với những cuộc gọi lạ, kèm tin nhắn đòi tiền cho một khoản vay mà người nghe chưa từng biết đến. Tình huống tưởng chừng vô lý này lại đang xảy ra với không ít người. Họ chưa từng ký kết bất kỳ hợp đồng cho vay nào, nhưng vẫn trở thành mục tiêu của những cuộc gọi làm phiền, thậm chí đe dọa. Nguyên nhân thường đến từ việc số điện thoại bị dùng làm thông tin tham chiếu mà không hay biết, trùng với số cũ của một người từng có khoản nợ, hoặc bị các đối tượng thu thập trái phép từ danh bạ, mạng xã hội. Hệ quả là danh dự, công việc và sự bình yên của người vô can bị ảnh hưởng.
Vấn đề pháp lý cốt lõi cần được khẳng định rõ: người không tham gia giao dịch cho vay, không ký hợp đồng và không đứng ra bảo lãnh thì không phát sinh nghĩa vụ trả nợ. Theo Bộ luật Dân sự năm 2015, nghĩa vụ chỉ phát sinh trên cơ sở hợp đồng hoặc các căn cứ do pháp luật quy định; nếu không có sự ràng buộc này, cá nhân không có trách nhiệm thanh toán khoản nợ. Vì vậy, việc yêu cầu một người trả khoản tiền mà họ không liên quan là không có cơ sở pháp lý.
Cần phân biệt rõ giữa các tổ chức cho vay hợp pháp và những đối tượng hoạt động phi pháp. Với công ty tài chính được cấp phép, Thông tư 43/2016/TT-NHNN, được sửa đổi bởi Thông tư 18/2019/TT-NHNN, quy định rõ đơn vị không được nhắc nợ đối với tổ chức, cá nhân không có nghĩa vụ trả nợ. Việc đôn đốc chỉ được thực hiện với chính khách hàng, tối đa năm lần mỗi ngày, trong khung giờ từ 7 giờ đến 21 giờ và không được sử dụng biện pháp đe dọa. Vì vậy, những cuộc gọi mang tính “khủng bố” nhằm vào người thân hoặc người không liên quan không phải là cách thức thu hồi nợ được pháp luật cho phép.
Hành vi quấy rối, đe dọa qua điện thoại và tin nhắn không đơn thuần là “nhắc nợ” mà có thể bị xử lý theo quy định pháp luật. Tùy vào tính chất và mức độ, hành vi này có thể bị xử phạt hành chính, thậm chí trong một số trường hợp có thể bị xem xét truy cứu trách nhiệm hình sự nếu có dấu hiệu làm nhục, vu khống hoặc cưỡng đoạt tài sản người khác. Do đó, người bị làm phiền hoàn toàn có cơ sở để lên tiếng bảo vệ quyền và lợi ích hợp pháp của mình.
Khi rơi vào tình huống này, điều quan trọng đầu tiên là giữ bình tĩnh và tuyệt đối không chuyển tiền để “được yên”, bởi việc thanh toán một khoản nợ không thuộc về mình có thể khiến đối tượng tiếp tục gây sức ép. Thay vào đó, đối tượng bị làm phiền nên xác định danh tính người gọi, giải thích ngắn gọn rằng mình không liên quan đến khoản nợ, đồng thời lưu lại toàn bộ chứng cứ như ghi âm cuộc gọi, chụp màn hình tin nhắn, số điện thoại và thời gian bị làm phiền. Đây là cơ sở quan trọng cho các bước xử lý tiếp theo.
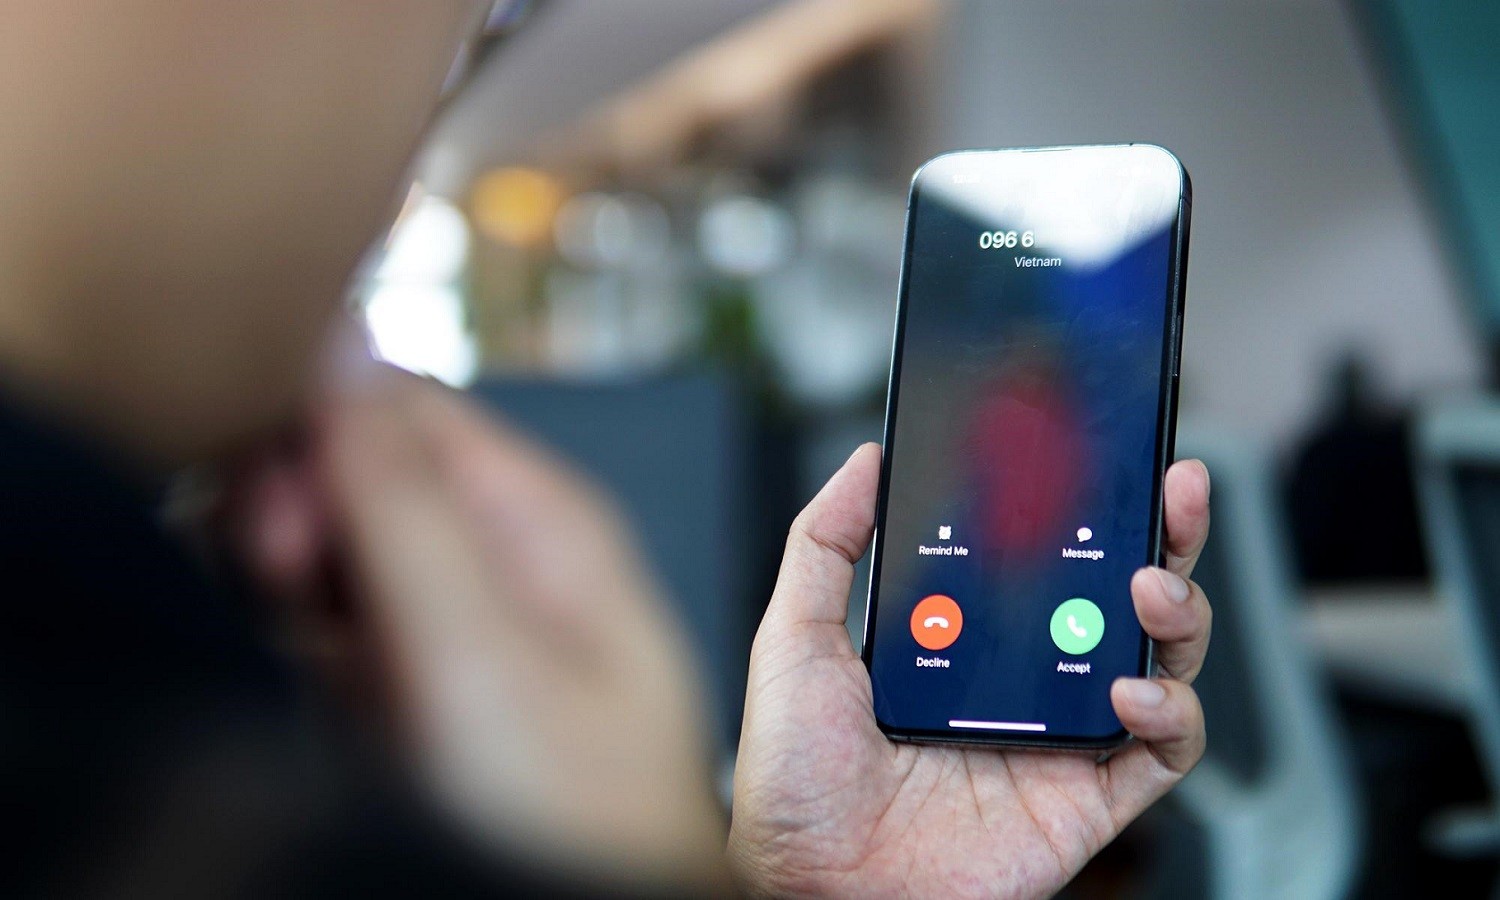
Nếu cuộc gọi nhân danh một tổ chức tài chính cụ thể, người bị làm phiền nên chủ động liên hệ tổng đài chính thức của đơn vị đó để phản ánh, yêu cầu chấm dứt việc làm phiền và xác minh xem thông tin cá nhân có bị lợi dụng hay không. Song song, các cuộc gọi và tin nhắn quấy rối có thể được phản ánh tới cơ quan quản lý viễn thông qua đầu số 156. Trường hợp bị đe dọa hoặc bôi nhọ ở mức nghiêm trọng, người dân nên trình báo cơ quan công an nơi cư trú, kèm theo toàn bộ bằng chứng đã thu thập, để được bảo vệ và xử lý theo quy định. Với các hành vi diễn ra trên không gian mạng, có thể phản ánh thêm tới lực lượng an ninh mạng.
Câu chuyện bị đòi nợ dù không liên quan cũng là lời nhắc về tầm quan trọng của việc bảo vệ thông tin cá nhân và lựa chọn đúng nơi khi cần đến một giải pháp tài chính. Mỗi cá nhân nên thận trọng khi cung cấp số điện thoại, hình ảnh giấy tờ cho các ứng dụng không rõ nguồn gốc, đồng thời, hạn chế đứng tên tham chiếu cho những khoản vay mình không nắm rõ và ưu tiên các tổ chức cho vay được cấp phép, có thông tin minh bạch cùng quy trình xử lý khiếu nại rõ ràng.
Sự khác biệt giữa một tổ chức tài chính hợp pháp và một tổ chức tín dụng đen không chỉ nằm ở lãi suất, mà còn ở cách khách hàng được đối xử và bảo vệ trong suốt quá trình sử dụng dịch vụ. Lựa chọn một đơn vị tuân thủ pháp luật, minh bạch từ hợp đồng đến chính sách nhắc nợ cũng là cách người tiêu dùng chủ động bảo vệ quyền lợi của mình ngay từ đầu.